Los papeles de trabajo de auditoría permiten documentar los procedimientos aplicados, la evidencia obtenida, los asuntos significativos y las conclusiones alcanzadas durante un encargo. Su preparación adecuada respalda la calidad, trazabilidad y revisión del trabajo profesional.
¿Qué son los papeles de trabajo de auditoría?
Los papeles de trabajo de auditoría son los registros preparados u obtenidos por el auditor para dejar evidencia del trabajo ejecutado y de las conclusiones que sustentan su informe.
En la práctica pueden incluir cédulas sumarias y analíticas, hojas de cálculo, memorandos, confirmaciones, conciliaciones, contratos, extractos, archivos PDF, fotografías, reportes de sistemas, bases de datos, comunicaciones y otra evidencia pertinente. El concepto moderno no se limita al papel: la documentación puede ser completamente electrónica.
La finalidad no es acumular documentos por volumen. Una buena documentación debe ser clara, pertinente y suficiente para mostrar qué hizo el auditor, por qué lo hizo, qué evidencia obtuvo y cómo llegó a sus conclusiones.
NIA 230: documentación de auditoría
La NIA 230 — Documentación de Auditoría establece principios para preparar documentación que proporcione un registro suficiente y apropiado de la base del informe del auditor y evidencia de que la auditoría fue planificada y ejecutada conforme a las Normas Internacionales de Auditoría y demás requerimientos aplicables.
La documentación debe permitir que un auditor experimentado, sin conexión previa con el encargo, comprenda la naturaleza, oportunidad y extensión de los procedimientos realizados, sus resultados, la evidencia obtenida y las conclusiones alcanzadas sobre los asuntos significativos.
Para ampliar el contexto normativo puede consultar nuestro contenido sobre Normas Internacionales de Auditoría (NIA) y la información oficial del IAASB sobre ISA 230 .
Objetivos de los papeles de trabajo de auditoría
- Documentar la planeación y ejecución del encargo.
- Respaldar las conclusiones y la opinión del auditor.
- Facilitar la dirección, supervisión y revisión del trabajo.
- Demostrar la aplicación de procedimientos conforme a las NIA.
- Registrar asuntos significativos y juicios profesionales relevantes.
- Facilitar el seguimiento en auditorías posteriores cuando sea pertinente.
¿Por qué son importantes?
Los papeles de trabajo conectan la planeación, los riesgos identificados, los procedimientos ejecutados y la conclusión final. Una documentación incompleta dificulta demostrar que la evidencia obtenida fue suficiente y apropiada.
También son fundamentales para la revisión interna del encargo, los procesos de control de calidad, la continuidad del trabajo y la atención de requerimientos profesionales o legales que resulten aplicables.
¿Qué deben contener los papeles de trabajo?
La forma y extensión dependen del tamaño y complejidad de la entidad, la naturaleza del encargo, los riesgos valorados y el juicio profesional. Sin embargo, la documentación normalmente debe permitir reconstruir el razonamiento y el trabajo realizado.
Planeación y conocimiento
- Estructura y naturaleza de la entidad.
- Entorno legal y regulatorio.
- Estrategia global de auditoría.
- Programa de trabajo y modificaciones relevantes.
Riesgos y controles
- Entendimiento del sistema de información.
- Identificación y valoración de riesgos de incorrección material.
- Controles relevantes para la auditoría.
- Respuestas diseñadas frente a los riesgos valorados.
Evidencia y conclusión
- Pruebas de controles y procedimientos sustantivos.
- Confirmaciones, conciliaciones y recálculos.
- Excepciones, diferencias y ajustes.
- Conclusiones y asuntos significativos.
Marcas de auditoría y referencias cruzadas
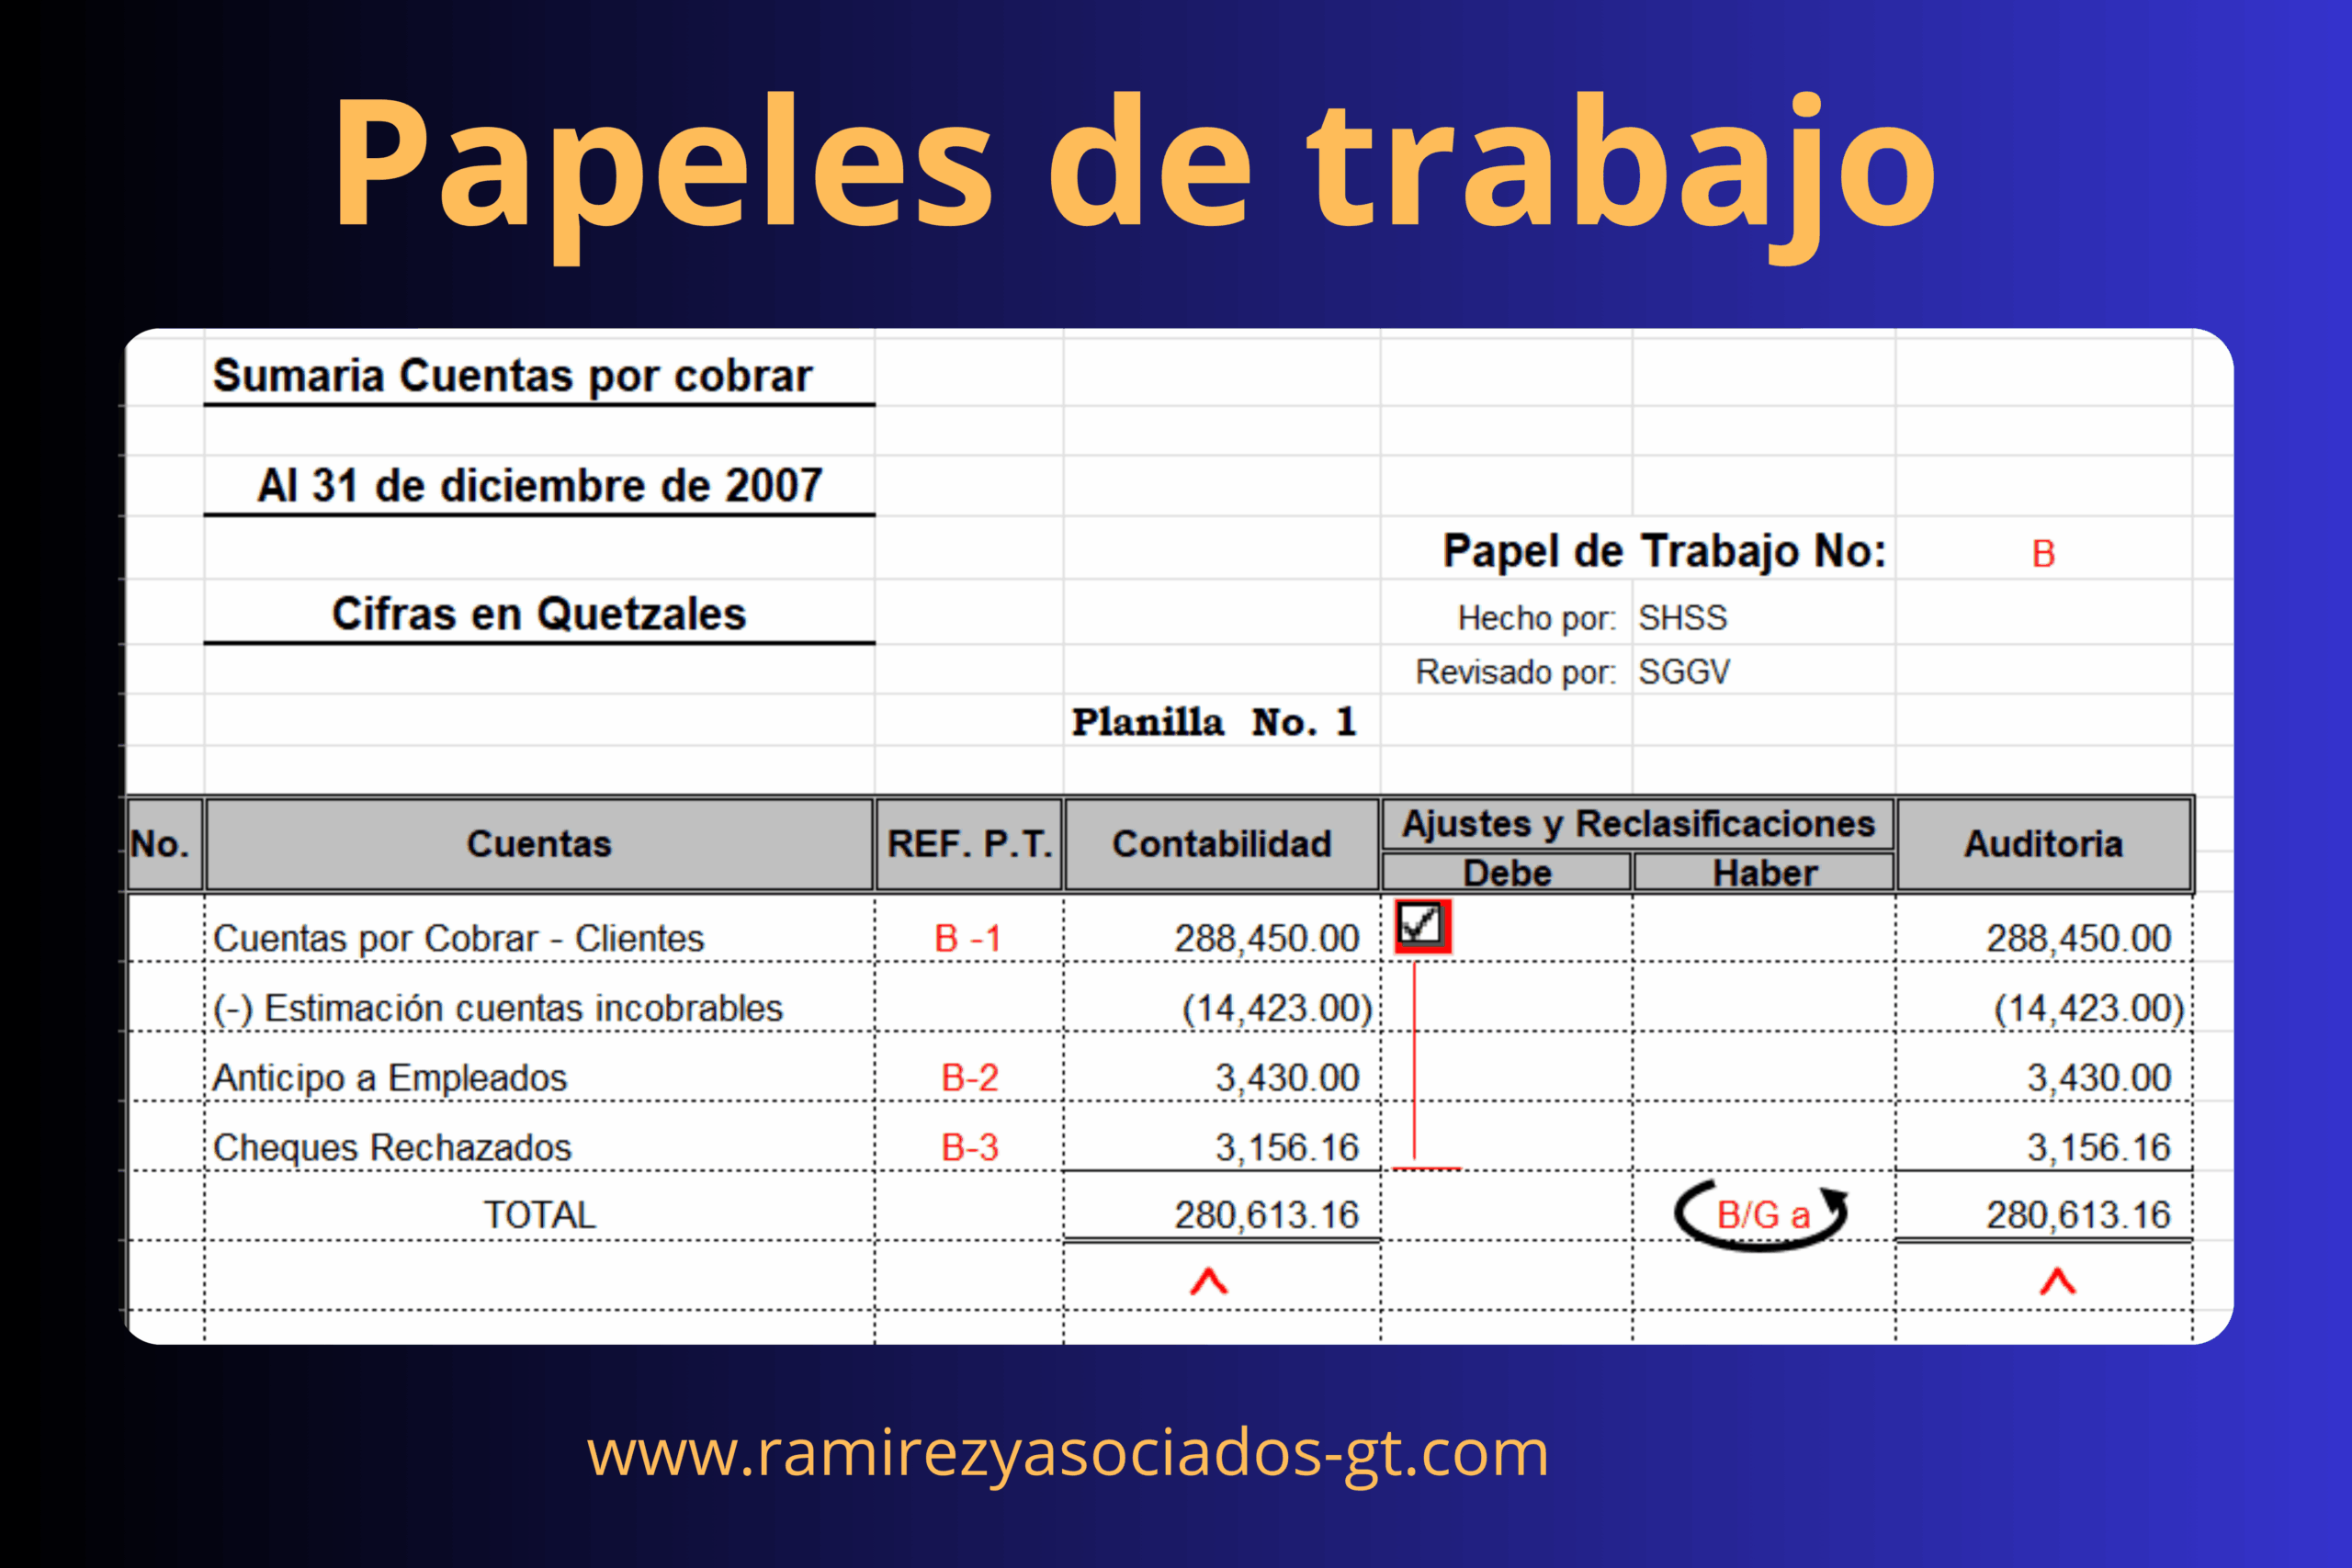
Las marcas de auditoría simplifican la documentación y permiten identificar procedimientos ejecutados sin repetir explicaciones extensas. Cada firma debe mantener un glosario definido y uniforme.
Las referencias cruzadas ayudan a relacionar una cédula sumaria con sus cédulas analíticas, subcédulas y documentos de soporte. Esta trazabilidad facilita la revisión y reduce duplicidades.
Archivo corriente de auditoría
Reúne la documentación específica del período o del encargo que se está auditando.
- Estados financieros sujetos a auditoría.
- Programas y procedimientos ejecutados.
- Cédulas sumarias y analíticas.
- Confirmaciones y conciliaciones.
- Hallazgos, ajustes y comunicaciones.
- Borradores y versión final del informe.
Archivo permanente de auditoría
Contiene información que conserva utilidad durante más de un período y evita solicitarla nuevamente en cada auditoría, siempre que se mantenga actualizada.
- Escritura constitutiva, estatutos y modificaciones.
- Estructura organizacional.
- Políticas contables relevantes.
- Contratos de largo plazo.
- Manuales y procesos significativos.
- Información fiscal y regulatoria de vigencia continua.
Contenido mínimo de una cédula de auditoría
Una cédula bien preparada debe identificar claramente el trabajo ejecutado y permitir su revisión. Como referencia práctica, conviene incluir los siguientes elementos:
Propiedad, confidencialidad, cierre y conservación
Los papeles de trabajo deben conservarse bajo controles que protejan su confidencialidad, integridad, accesibilidad y recuperación. La documentación pertenece al auditor o firma responsable del encargo, sujeto a los requerimientos legales y profesionales aplicables.
Compilación del archivo final
La NIA 230 contempla que la compilación administrativa del archivo final se complete oportunamente. De acuerdo con el marco internacional, un plazo apropiado es ordinariamente no mayor de 60 días después de la fecha del informe del auditor.
Período de conservación
Las políticas de la firma deben definir un período de retención acorde con las normas profesionales y la legislación aplicable. Los estándares internacionales de gestión de calidad establecen como referencia ordinaria un período no inferior a cinco años para documentación de encargos, salvo que una disposición legal o regulatoria requiera un plazo mayor.
Cambios posteriores
Si después del cierre del archivo resulta necesario modificar o añadir documentación, debe quedar constancia de la razón del cambio, quién lo realizó, cuándo se efectuó y quién lo revisó.
Papeles de trabajo de auditoría en formato electrónico
Actualmente los papeles de trabajo de auditoría pueden elaborarse y conservarse mediante hojas de cálculo, software especializado, plataformas de auditoría, bases de datos, herramientas de análisis y otros recursos tecnológicos.
El uso de automatización o inteligencia artificial no elimina la responsabilidad profesional del auditor. La documentación debe permitir comprender qué información se utilizó, qué procedimiento se ejecutó, qué criterios o parámetros se aplicaron y cómo el resultado obtenido respalda la conclusión.
El IAASB ha publicado material de apoyo sobre documentación de auditoría al utilizar herramientas y técnicas automatizadas .
Ejemplo de codificación de papeles de trabajo
La nomenclatura puede variar entre firmas. Lo importante es que el sistema sea uniforme, comprensible y permita seguir la relación desde los estados financieros hasta la evidencia de detalle.
| Código | Tipo de cédula | Ejemplo | Finalidad |
|---|---|---|---|
| BG | Cédula sumaria | Estado de situación financiera | Resume los principales rubros y conecta con cédulas analíticas. |
| BG-1 | Cédula analítica | Efectivo y equivalentes | Descompone el rubro en saldos sujetos a prueba. |
| BG-1.1 | Subcédula | Bancos | Documenta conciliaciones, confirmaciones y pruebas específicas. |
Relación con el proceso general de auditoría
Los papeles de trabajo no son una actividad aislada: acompañan todo el proceso de auditoría. La planeación identifica áreas de riesgo; los programas determinan los procedimientos; las cédulas registran los resultados; y la evidencia documentada respalda las conclusiones que finalmente sustentan el informe.
Si su empresa requiere una revisión independiente, puede conocer nuestros servicios de auditoría financiera, fiscal, operativa y de cumplimiento .
Preguntas frecuentes sobre papeles de trabajo de auditoría
¿Quién prepara los papeles de trabajo?
Son preparados u obtenidos por el equipo de auditoría durante el encargo y posteriormente son objeto de dirección, supervisión y revisión conforme a la metodología de la firma.
¿Los papeles de trabajo pueden ser únicamente electrónicos?
Sí. La documentación puede conservarse electrónicamente siempre que existan controles adecuados sobre integridad, confidencialidad, acceso, conservación y recuperación.
¿Debe documentarse absolutamente todo?
No se trata de documentar cada acción administrativa. La documentación debe ser suficiente y apropiada para respaldar los procedimientos ejecutados, la evidencia obtenida, los asuntos significativos y las conclusiones alcanzadas.
¿Cuál es la diferencia entre archivo corriente y archivo permanente?
El archivo corriente corresponde principalmente al período auditado. El archivo permanente reúne información que conserva utilidad durante varios períodos, como estatutos, contratos relevantes, políticas y estructura organizacional.
¿Cuánto tiempo deben conservarse?
El período depende de los estándares profesionales, las políticas de la firma y la legislación aplicable. Como referencia internacional, los estándares de gestión de calidad contemplan ordinariamente un plazo no inferior a cinco años para documentación de encargos.
Conclusión: documentación que respalda la calidad de la auditoría
Los papeles de trabajo de auditoría constituyen la evidencia documental del proceso profesional. Su calidad depende de que exista una relación clara entre los riesgos identificados, los procedimientos aplicados, la evidencia obtenida y las conclusiones alcanzadas.
Una documentación ordenada, referenciada y revisable fortalece la supervisión del encargo, facilita el control de calidad y demuestra que el trabajo fue realizado de forma estructurada y conforme al marco profesional aplicable.
¿Necesita una auditoría profesional para su empresa?
En Ramírez & Asociados realizamos auditorías financieras, fiscales, operativas y de cumplimiento con metodología basada en Normas Internacionales de Auditoría.
Conocer nuestros servicios de auditoría